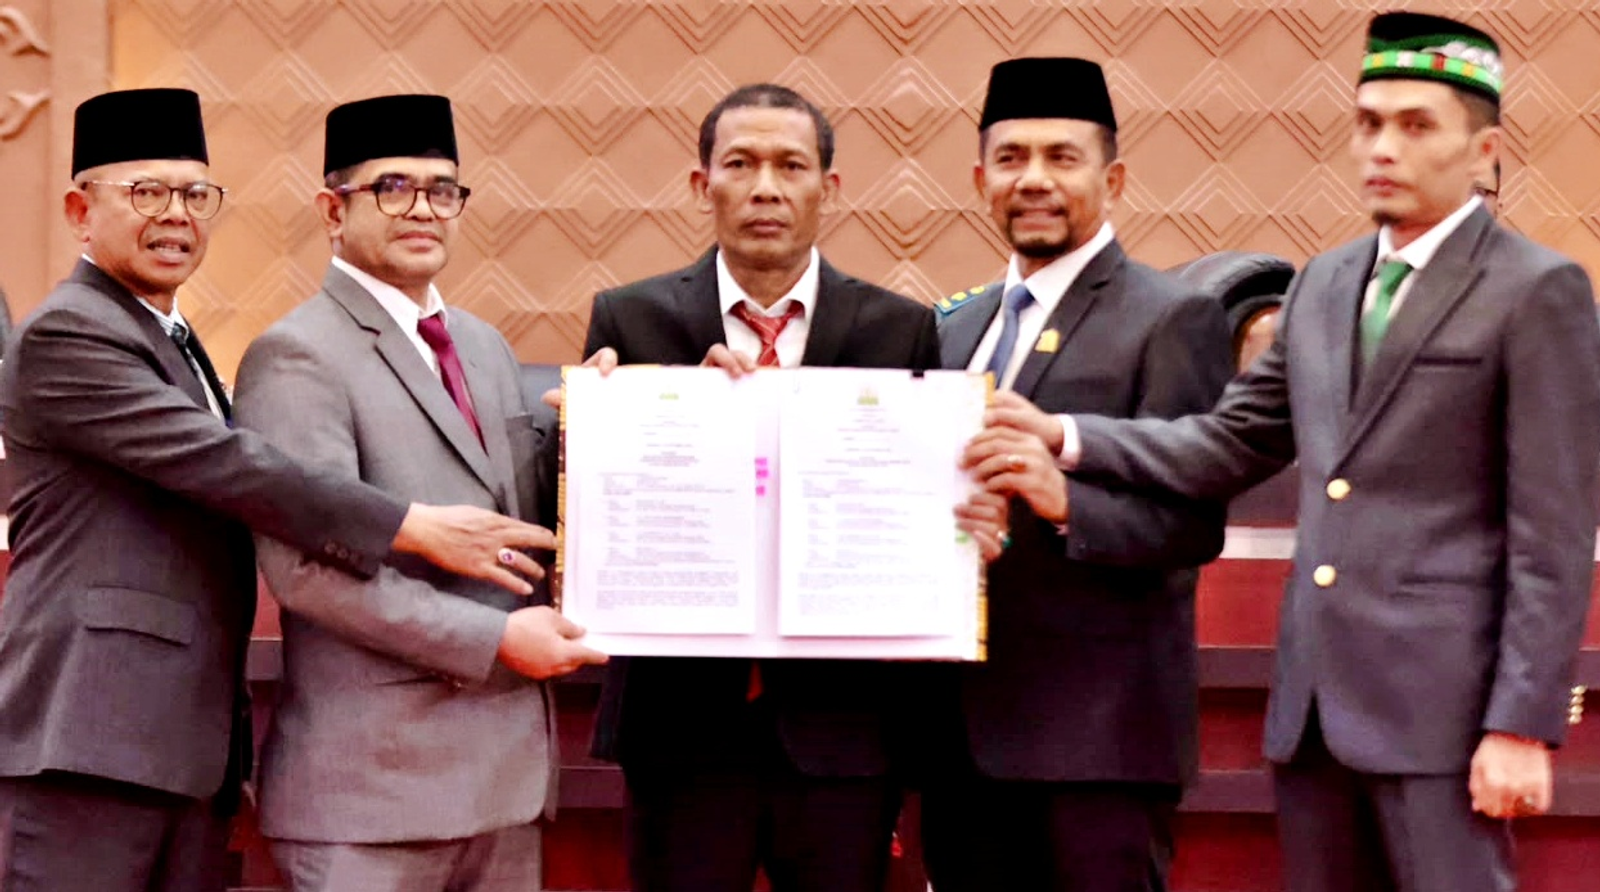
Pemerintah Aceh dan Dewan Perwakilan Rakyat Aceh (DPRA) telah menandatangani persetujuan bersama Kebijakan Umum Anggaran dan Prioritas dan Plafon Anggaran Sementara (KUA-PPAS) Tahun Anggaran 2027. Penandatanganan berlangsung dalam rapat paripurna DPRA di Banda Aceh pada Kamis, 8 Oktober 2026. Informasi itu dikonfirmasi dalam publikasi resmi Biro Administrasi Pimpinan Setda Aceh.
Gubernur Aceh diwakili Pelaksana Tugas Sekretaris Daerah Taufik. Rapat dipimpin Wakil Ketua DPRA Saifuddin Muhammad. Persetujuan ini merupakan tahapan penting dalam penyusunan Rancangan Anggaran Pendapatan dan Belanja Aceh (RAPBA) 2027, bukan pengesahan APBA 2027 menjadi qanun.
Apa sebenarnya yang sudah disepakati?
KUA memuat arah kebijakan umum anggaran, sedangkan PPAS menjadi kerangka prioritas dan plafon sementara bagi program serta kegiatan. Setelah disepakati, keduanya menjadi dasar penyusunan rencana kerja dan anggaran perangkat daerah sebelum RAPBA dibahas pada tahapan berikutnya. Artinya, keputusan politik mengenai arah anggaran telah bergerak, tetapi rincian akhir belanja belum otomatis mengikat seperti APBA yang telah ditetapkan.
Rilis resmi Pemerintah Aceh mengonfirmasi penandatanganan berita acara, tetapi tidak merinci total pendapatan, belanja, pembiayaan, nilai plafon tiap urusan, ataupun besaran alokasi program dalam dokumen yang disepakati. Atlas belum memperoleh naskah lengkap KUA-PPAS beserta tabel lampirannya. Karena itu, belum ada dasar untuk menyebut angka APBA 2027, kenaikan atau penurunan anggaran sektor tertentu, maupun alokasi pokok pikiran dewan sebagai keputusan final.
Mengapa tahun anggaran 2027 penting bagi Aceh?
Tahun anggaran 2027 berada pada titik penting skema Dana Otonomi Khusus Aceh. Pasal 183 Undang-Undang Nomor 11 Tahun 2006 tentang Pemerintahan Aceh mengatur jangka waktu 20 tahun dengan besaran setara 2 persen plafon DAU nasional pada 15 tahun pertama dan 1 persen pada lima tahun berikutnya. Dengan tahun pertama penerimaan pada 2008, tahun 2027 merupakan tahun ke-20 menurut skema tersebut. Setiap perubahan masa berlaku atau besaran transfer harus diuji berdasarkan perubahan aturan yang benar-benar telah berlaku, bukan semata usulan revisi UUPA.
Karena itu, kualitas KUA-PPAS 2027 tidak cukup dinilai dari keberhasilan mencapai persetujuan politik. Pemerintah Aceh dan DPRA perlu memperlihatkan asumsi transfer pusat, proyeksi pendapatan asli Aceh, belanja wajib, kewajiban yang belum diselesaikan, serta prioritas pemulihan pascabencana. Pertanyaan tentang Jaminan Kesehatan Aceh, layanan dasar, pembangunan produktif dan dukungan kabupaten/kota perlu dijawab dengan pos serta indikator yang dapat diperiksa.
Uji jadwal, uji kinerja
Peraturan Pemerintah Nomor 12 Tahun 2019, khususnya Pasal 90, mengatur tahapan pembahasan KUA-PPAS serta menjadikan kesepakatan itu pedoman penyusunan RKA perangkat daerah. Pedoman APBD Tahun Anggaran 2027 juga telah ditetapkan melalui Permendagri Nomor 17 Tahun 2026, yang menekankan keselarasan perencanaan, penganggaran dan capaian kinerja. Atlas belum memperoleh penjelasan resmi mengenai alasan penandatanganan KUA-PPAS Aceh 2027 baru dilakukan pada Oktober serta implikasinya bagi jadwal RAPBA. Evaluasi ketepatan waktu perlu memperhitungkan ketentuan dan pengecualian yang berlaku, bukan disimpulkan dari tanggal semata.
Pengujian berikutnya harus dilakukan pada tingkat program: berapa pagu yang dialokasikan, target keluaran dan manfaat apa yang dijanjikan, serta siapa yang bertanggung jawab. Belanja pembangunan yang disebut prioritas belum dapat dinilai efektif hanya karena tertulis dalam plafon. Sebaliknya, rendahnya angka pada suatu sektor juga belum otomatis membuktikan pengabaian tanpa membaca pembagian kewenangan dan sumber pembiayaan lain.
Dokumen yang harus dibuka setelah persetujuan
Setidaknya terdapat empat kelompok dokumen yang perlu tersedia untuk pengawasan publik: berita acara persetujuan KUA-PPAS; dokumen dan lampiran pagu menurut urusan, program dan perangkat daerah; asumsi pendapatan, transfer dan pembiayaan termasuk Dana Otsus; serta jadwal pembahasan RAPBA dan perubahan yang mungkin terjadi sebelum penetapan. Tanpa itu, publik baru mengetahui bahwa ada kesepakatan, tetapi belum bisa menilai pilihan fiskal yang disepakati.
Kesepakatan KUA-PPAS adalah kemajuan prosedural, bukan putusan akhir mengenai mutu APBA. Ujian sebenarnya dimulai ketika angka, prioritas, konsekuensi fiskal, dan manfaat untuk masyarakat Aceh dapat diperiksa secara terbuka. Itulah perbedaan antara mencatat sebuah penandatanganan dan memetakan kebijakan di baliknya.
Sumber: Biro Administrasi Pimpinan Setda Aceh, rilis 8 Oktober 2026; PP Nomor 12 Tahun 2019; Permendagri Nomor 17 Tahun 2026; UU Nomor 11 Tahun 2006 Pasal 183. Batas verifikasi: naskah lengkap dan lampiran KUA-PPAS Aceh 2027 belum diperoleh pada penelusuran 9 Oktober 2026.